 Síguenos @ContraReplicaMX
Comprar una vivienda en la Ciudad de México equivale a 15 años de ingresos
Ciudades
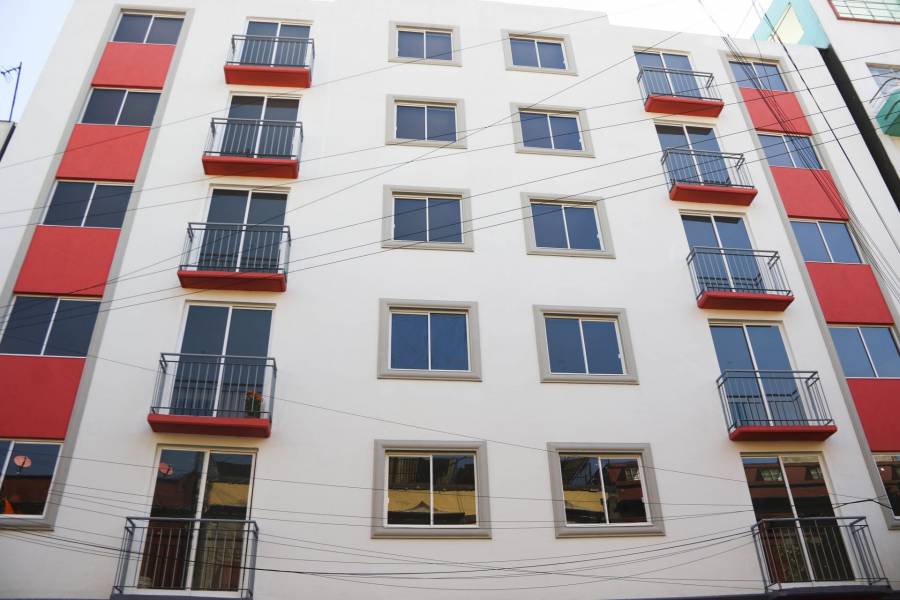
Adquirir una vivienda en la Ciudad de México representa un importante desafío económico para la población, pues el costo de un inmueble equivale aproximadamente a 15 años de ingresos íntegros, sin destinar recursos a otros gastos, de acuerdo con la información disponible sobre el mercado inmobiliario capitalino.
Esta proporción refleja la dificultad de acceder a una propiedad mediante los ingresos laborales, especialmente para quienes deben cubrir necesidades cotidianas como alimentación, transporte, servicios, educación y salud, además de reunir recursos para el enganche y los gastos asociados con la compra.
El precio de las viviendas y la capacidad adquisitiva de los hogares son factores determinantes para acceder a un patrimonio. Cuando el valor de los inmuebles supera ampliamente los ingresos acumulados de las personas, la adquisición requiere alternativas de financiamiento, ahorro durante periodos prolongados o la combinación de ingresos familiares.
En este escenario, los créditos hipotecarios representan una de las opciones para financiar la compra de una propiedad, aunque las condiciones de acceso dependen de los ingresos, la capacidad de pago, el historial crediticio y las características del financiamiento.
La dificultad para comprar una vivienda también plantea retos para quienes buscan establecerse en la capital, donde el costo de los inmuebles puede limitar las posibilidades de adquirir una propiedad con recursos propios.
Envíe un mensaje al numero 55 1140 9052 por WhatsApp con la palabra SUSCRIBIR para recibir las noticias más importantes.
RN/CR
Etiquetas
 Ciudades
2026-10-11 - 09:29
 Ciudades
2026-10-10 - 16:47
 Ciudades
2026-10-10 - 16:10
 Ciudades
2026-10-10 - 16:08
 Ciudades
2026-10-10 - 16:00
 Ciudades
2026-10-10 - 15:55
 Ciudades
2026-10-10 - 14:55
 Ciudades
2026-10-10 - 13:56
 Ciudades
2026-10-10 - 11:00
 Ciudades
2026-10-10 - 09:28
 Ciudades
2026-10-10 - 09:24
 Ciudades
2026-10-09 - 20:34
 Ciudades
2026-10-09 - 20:25