 Síguenos @ContraReplicaMX
Hacienda propone acotar deducciones fiscales ante baja recaudación en empresas durante 2026
Activo
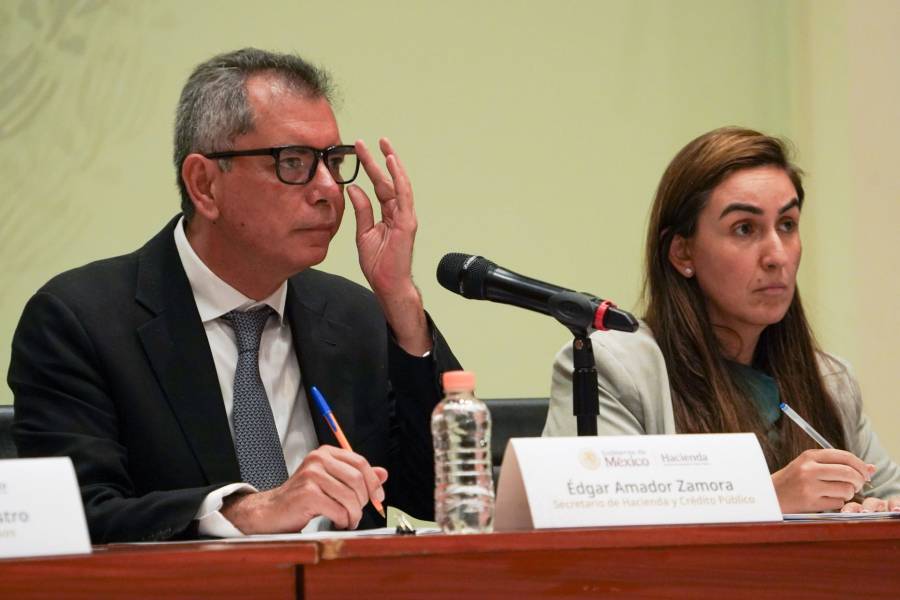
Únicamente cuatro de cada diez empresas con ganancias reportadas en México cumplieron con el pago del Impuesto sobre la Renta correspondiente al ejercicio fiscal anterior, según dio a conocer Carlos Lerma Cotera, subsecretario de Ingresos de la Secretaría de Hacienda y Crédito Público. La declaración se dio en el marco de la discusión sobre la Ley de Ingresos de la Federación para el año 2027 ante la Comisión de Hacienda de la Cámara de Diputados.
Frente a este escenario de elusión y evasión, las autoridades financieras expusieron un conjunto de ajustes fiscales orientados a limitar las deducciones desmedidas y estrechar el control sobre la simulación de operaciones comerciales. De acuerdo con los registros presentados por la dependencia, de medio millón de corporativos que manifestaron entradas financieras positivas respecto a 2025, solo un diez por ciento liquidó tasas efectivas por encima del 2.5 por ciento, un nivel muy distante de la tasa nominal del 30 por ciento prevista en la legislación.
Las modificaciones contempladas en el Paquete Económico para el siguiente año plantean topes específicos a las deducciones de hasta 96.66 por ciento sobre las entradas brutas. De igual forma, el plan busca restringir la compensación de pérdidas contables a un máximo del 50 por ciento sobre las utilidades del periodo corriente para aquellos contribuyentes morales cuyos ingresos anuales superen los 50 millones de pesos.
El funcionario aclaró que las restricciones operarán exclusivamente para consorcios consolidados, por lo que quedarán exentas las personas físicas, los contribuyentes integrados al Régimen Simplificado de Confianza, las compañías del sector primario y los emprendimientos que cuenten con menos de cinco años de operación. El objetivo principal radica en frenar las estrategias impositivas que merman de forma constante la recaudación sobre las utilidades corporativas.
Por último, el proyecto normativo contempla una ampliación en los montos máximos para ingresar o permanecer en el Régimen Simplificado de Confianza. Con esta flexibilización, el tope permitido para personas físicas ascenderá de 3.5 a 5 millones de pesos, en tanto que para las personas morales el límite pasará de 35 a 50 millones de pesos anuales.
Envíe un mensaje al numero 55 1140 9052 por WhatsApp con la palabra SUSCRIBIR para recibir las noticias más importantes.
JM/CR
Etiquetas
 Activo
2026-10-08 - 15:37
 Activo
Más de 7 mil millones de pesos en inversiones gasolineras permanecen detenidos por falta de permisos
2026-10-08 - 13:42
 Activo
2026-10-07 - 20:01
 Activo
2026-10-07 - 16:43
 Activo
2026-10-06 - 19:30
 Activo
2026-10-06 - 17:51