 Síguenos @ContraReplicaMX
SCJN valida responsabilidad solidaria de propietarios por multas de tránsito en CDMX
Nación
Claudia Bolaños
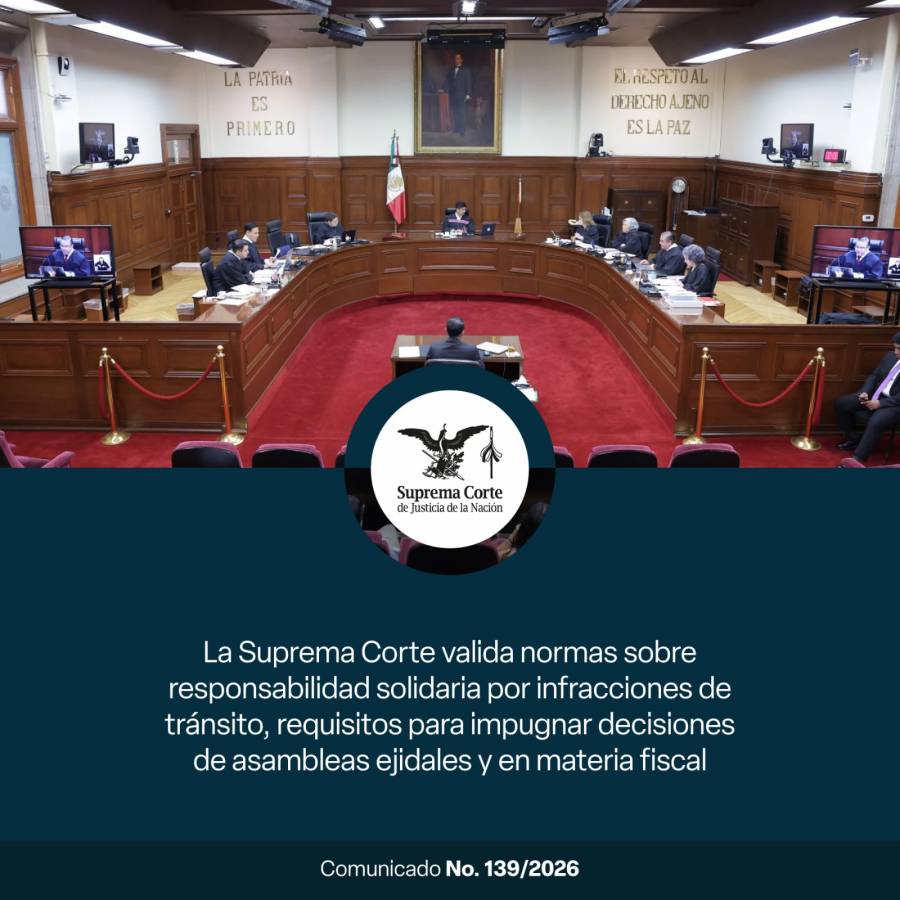
La Suprema Corte de Justicia de la Nación (SCJN) validó las normas de la Ciudad de México que permiten exigir a la persona propietaria de un vehículo el pago solidario de una multa de tránsito detectada mediante sistemas tecnológicos.
El Pleno determinó que los artículos 60 y 64 del Reglamento de Tránsito, así como el artículo 34 de la Ley que Regula el Uso de Tecnología para la Seguridad Pública, son compatibles con los derechos de legalidad y audiencia establecidos en el artículo 14 constitucional.
La Corte aclaró que estas disposiciones no presumen que la persona propietaria sea quien conducía el automóvil ni le atribuyen automáticamente la autoría de la infracción. La persona que conduce es quien materialmente comete la conducta prohibida, mientras que la responsabilidad de la propietaria respecto del pago deriva de una disposición legal expresa.
Además, señaló que las personas propietarias cuentan con medios para controvertir la obligación de pago y pueden cuestionar la identificación del vehículo, la existencia de la infracción, la información obtenida mediante tecnología y el cumplimiento de los requisitos legales para hacer efectiva la responsabilidad solidaria.
El Pleno también validó que, para impugnar decisiones de una asamblea ejidal relacionadas con la asignación colectiva de tierras de uso común, se requiera la representación de al menos 20 por ciento de los integrantes del núcleo agrario.
La SCJN consideró que las tierras de uso común tienen una naturaleza colectiva y que el requisito busca proteger la seguridad jurídica, la gobernabilidad interna y la voluntad de la colectividad. Aclaró que un ejidatario puede reclamar individualmente una afectación a sus derechos, aunque esa acción no puede invalidar la asignación de tierras del resto del ejido.
En materia fiscal, el máximo tribunal también declaró válida la Regla 9.16 de la Resolución Miscelánea Fiscal para 2019, relacionada con el estímulo fiscal para acreditar el IEPS por la adquisición de diésel o biodiésel utilizado en maquinaria para actividades mineras.
La Corte determinó que el SAT estaba facultado para emitir las reglas necesarias para aplicar ese estímulo y que la disposición no incorporó condiciones nuevas que modificaran su alcance, sino mecanismos de verificación para comprobar que los contribuyentes cumplieran con los supuestos establecidos en la ley.
Envíe un mensaje al numero 55 1140 9052 por WhatsApp con la palabra SUSCRIBIR para recibir las noticias más importantes.
OC/CR
Etiquetas
 Nación
2026-10-01 - 20:13
 Nación
2026-10-01 - 20:09
 Nación
2026-10-01 - 19:51
 Nación
2026-10-01 - 19:50
 Nación
2026-10-01 - 19:37
 Nación
2026-10-01 - 19:02
 Nación
2026-10-01 - 18:54
 Nación
2026-10-01 - 18:50
 Nación
Jasmine Bugarin debe renunciar a su nacionalidad estadounidense por moralidad y congruencia: Monreal
2026-10-01 - 18:49
 Nación
2026-10-01 - 18:49
 Nación
2026-10-01 - 17:41
 Nación
2026-10-01 - 16:32
 Nación
2026-10-01 - 15:48
 Nación
2026-10-01 - 14:43
 Nación
2026-10-01 - 14:39
 Nación
2026-10-01 - 14:36