 Síguenos @ContraReplicaMX
El crédito avanza… pero la morosidad también: ABM
Activo
Por Guadalupe Romero
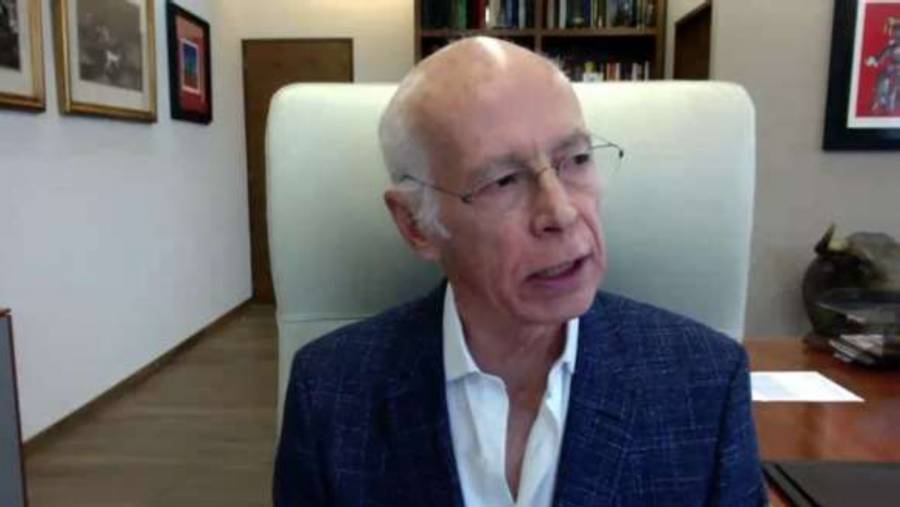
Frente a la pandemia Covid-19 estamos viendo que la reactivación del país no es “tan rápida como la esperábamos”, ya es 17 de junio y seguimos en rojo (semáforo o mapa de la contingencia), señaló Luis Niño de Rivera, presidente de la Asociación de Bancos de México (ABM).
Durante una videoconferenia para presentar el Informe de Desarrollo Sostenible del Sector Bancario de México, el líder del gremio puntualizó que la reactivación, los datos de inversión fija y el desempeño de las exportaciones serán los tres factores claves para la recuperación económica del país.
"Aparentemente, Estados Unidos va abriendo mas rápido y nosotros mas lento, en particular, la (industria) automotriz.”
Sobre el reporte Niño de Rivera explicó que el uso de crédito al consumo y los créditos a bienes de consumo duraderos (como los automotrices) crecieron en abril hasta 4.6 por ciento anual.
Los créditos de vivienda siguen creciendo a dos dígitos, con un avance anual de 10.3 por ciento en mismo mes. "Estas son las personas que están buscando nuevo crédito, y corresponde a un déficit en el país de 6 millones viviendas”.
En contraste, el índice de morosidad (IMOR) pasó de 2.1 a 2.3 por ciento en el periodo reportado. “Pero más allá de preocuparse por este crecimiento, la atención deberá estar puesta en la recuperación de los ingresos para poder cumplir con el pago de créditos”.
La morosidad entre los consumidores pasó de 4.4 por ciento al cierre del año pasado, a 4.7 por ciento al cuarto mes del año. En vivienda pasó de 4.4 por ciento en 2019 a 4.7 por ciento este año.
Esta situación refleja a personas dudosas de aplicar a los programas de diferimiento de pagos de los bancos y que han caído en una situación de impago, explicó el banquero.
Niño de Rivera aprovechó para resaltar la importancia de tener certeza jurídica para las inversiones, y que no ocurran casos como la cervecera Constellation Brands en Mexicali.
En tanto, para la banca México sigue siendo un lugar atractivo para invertir, pese a la epidemia: "México es atractivo para la banca que está en México, por supuesto que lo es, la banca tiene de capital 1 billón de pesos invertidos en capital en México".
Mencionó que la economía de México sufría los embates de la epidemia pero el crédito al sector privado que los bancos ofrecen creció hasta 4 por ciento en abril. "El sistema bancario sigue siendo la fuente principal de financiamiento a empresas privadas con el 53 por ciento del total”.
Sobre los esquemas de contingencia, el banquero afirmó que uno de cada cuatro créditos que otorgó la banca antes de declararse la pandemia Covid-19 se han integrado al programa de aplazamiento de pago de intereses anunciado en el mes de marzo.
Con corte al 15 de mayo, 8 millones 300 mil clientes, entre personas y empresas, se han inscrito al programa y el monto ya suma el equivalente en cartera crediticia a 709 mil millones de pesos, lo que es igual al 15 por ciento del financiamiento otorgado al sector privado.
Los bancos han dejado de cobrar casi 50 mil millones de pesos por concepto de intereses ordinarios, monto que será pedido una vez que terminen los plazos de espera solicitados por cada cliente.
Julio Carranza, vicepresidente de la ABM, dijo que es de esperar que algunos bancos no recuperen el total de los intereses que se han dejado de cobrar, pero será trabajo de cada institución laborar con los clientes para ofrecer mejores servicios.
De los 8 millones 300 mil créditos que han entrado al diferimiento de pago, 3 millones 300 mil se concentran en micro, pequeñas y medianas empresas y en financiamiento personal para personas físicas con actividad empresarial.
Le sigue el segmento de tarjetas de crédito con un total de 2 millones 800 mil solicitudes, mientras que la cifra en los créditos al consumo no revolvente (personales, nómina y automotrices) suma 1 millón 800 mil. Por hipotecas, se han aplazado 301 mil cuentas.
En lo particular, las personas dejaron de utilizar las tarjetas de crédito por la inactividad en abril hicieron retroceder estos créditos -3.4% en su comparación con abril del año pasado. Los créditos personales también tuvieron menos demanda, cayeron 2.9% anual.
"En las mipymes hay una gran falta de liquidez... no han podido abrir, naturalmente, necesitan apoyo", y la banca tiene liquidez, mayor a la exigida; al primer trimestre el índice de liquidez superior al mínimo regulatorio de 10 por ciento sobre capital, llega a más de 15 por ciento, señaló Niño de Rivera.
Envíe un mensaje al numero 55 1140 9052 por WhatsApp con la palabra SUSCRIBIR para recibir las noticias más importantes.
A/CR
Etiquetas
 Activo
2026-10-02 - 15:28
 Activo
2026-10-02 - 15:03
 Activo
2026-10-01 - 18:58
 Activo
2026-10-01 - 17:46
 Activo
2026-09-30 - 14:23
 Activo
2026-09-30 - 13:23
 Activo
2026-09-30 - 06:34
 Activo
2026-09-29 - 15:38
 Activo
2026-09-29 - 15:08
 Activo
2026-09-29 - 13:32
 Activo
2026-09-29 - 09:01