 Síguenos @ContraReplicaMX
Tasa, CAT y comisiones: por qué dos créditos con el mismo porcentaje terminan costando distinto
Activo
Dos préstamos personales anuncian la misma tasa anual. Te sientas a firmar y las carátulas de los contratos muestran montos totales que no se parecen en nada. La tasa del anuncio describe apenas una parte del precio del crédito; el resto se acomoda en comisiones, seguros y plazos que casi nunca ocupan un lugar visible en la publicidad.
Qué mide la tasa y sobre qué se aplica
Toda tasa ordinaria y moratoria debe expresarse en términos anuales, en los documentos que instrumentan el crédito y en los estados de cuenta, y resaltarse “en caracteres distintivos de manera clara, notoria e indubitable”. Lo ordena el artículo 9 de la Ley para la Transparencia y Ordenamiento de los Servicios Financieros.
Importa tanto el nivel de la tasa como la base sobre la que se cobra. El cuadro informativo que la Comisión Nacional Bancaria y de Valores exige como carátula de los contratos de adhesión trae una línea de metodología de cálculo de interés, y el texto modelo describe intereses calculados cada periodo sobre el saldo insoluto decreciente. Entender cómo funcionan las tasas de interés en los créditos vuelve legible esa línea: mientras más rápido baja el saldo, menos intereses se generan, aunque el porcentaje pactado nunca se mueva.
El CAT existe para poder comparar
La misma ley define el CAT como el costo anual total de financiamiento que “incorpora la totalidad de los costos y gastos inherentes” a los créditos, en términos porcentuales anuales y con fines de comparación.
Corresponde al Banco de México fijar la fórmula, los componentes y la metodología de cálculo, mientras que el artículo 15 obliga a incluir el CAT en la publicidad y en los contratos de adhesión. Dentro del cálculo van el principal, los intereses ordinarios, las comisiones por investigación, análisis, otorgamiento, apertura y administración que el cliente esté obligado a cubrir, las primas de los seguros que la institución exija como condición del crédito y el IVA de esas comisiones y primas. La regla alcanza a los créditos por debajo de 900,000 UDIS y a los garantizados a la vivienda por cualquier monto.
Hay un supuesto que conviene tener presente: el cálculo asume que pagas puntual, así que ningún cargo por pago tardío o incumplimiento forma parte del indicador.
Una cuenta hipotética
Este ejemplo es un ejercicio aritmético. No corresponde a ninguna oferta ni a un producto existente. Imagina un préstamo de 30,000 pesos a 24 meses con tasa fija de 36% anual. Con intereses sobre saldo insoluto, la mensualidad queda en 1,771.42 pesos y el desembolso total suma 42,514 pesos; ese flujo, resuelto con la fórmula del banco central, arroja un CAT de 42.6%, la tasa efectiva anual de un 3% mensual.
Repite la operación con el mismo monto, el mismo plazo y la misma tasa, pero agrega una comisión por apertura de 3% cobrada al inicio, 900 pesos, y un seguro obligatorio de 60 pesos al mes. La mensualidad de capital e intereses ni se entera. El desembolso sube a 44,854 pesos y el CAT trepa a 52.9%.
Diez puntos porcentuales de diferencia, con el mismo número grande en el anuncio.
Fija, variable y el papel de Banxico
Cuando la tasa es variable se mueve con una referencia. La ley obliga a pactar una o más tasas sustitutivas por si la original deja de existir, y la CNBV pide que la carátula traiga leyendas de advertencia sobre el riesgo por tasa variable, por cubrir solo el pago mínimo en créditos revolventes y por sobreendeudamiento.
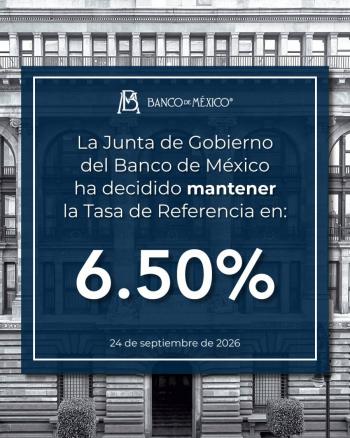
El piso del costo del dinero en México es la tasa objetivo del Banco de México, que la Junta de Gobierno mantuvo en 6.50% el 6 de agosto de 2026. Esa decisión no llega de inmediato ni en la misma proporción a un crédito personal, aunque marca hacia dónde tiende el fondeo de las instituciones. Un CAT publicado supone que la referencia se queda quieta el resto del plazo; si sube, el costo real termina por arriba.
Dónde comparar antes de firmar
La Condusef ofrece simuladores gratuitos de crédito personal y de nómina, automotriz, tarjeta de crédito, hipotecario y pagos mínimos, que permiten poner ofertas lado a lado sin depender del folleto de cada institución. También mantiene el Buró de Entidades Financieras, cuya información pública reúne los productos que ofrecen las instituciones, sus comisiones, sus prácticas, sus sanciones administrativas y sus reclamaciones. Se consulta en buro.gob.mx.
Si pagas antes o te atrasas
Adelantar dinero tiene reglas propias. Las disposiciones de Banxico en materia de pagos anticipados obligan a aceptarlos en créditos menores al equivalente de 900,000 UDIS y en hipotecarios de cualquier monto, siempre que lo solicites, estés al corriente y el importe iguale o supere el pago del periodo. Ese dinero se aplica de forma exclusiva al saldo insoluto y, cuando no alcanza para liquidarlo, la institución debe reducir el monto de los pagos pendientes, salvo que se haya pactado disminuir su número.
Atrasarse funciona al revés y queda afuera del indicador. Los intereses moratorios y las comisiones por cobranza se suman al costo real sin tocar el CAT que viste anunciado. Revisar la carátula completa —CAT, tasa, monto del crédito, monto total a pagar, comisiones y tabla de pagos— toma unos minutos, y es el último tramo del trámite donde todavía puedes cambiar de opinión.
Envíe un mensaje al numero 55 1140 9052 por WhatsApp con la palabra SUSCRIBIR para recibir las noticias más importantes.
A/CR
Etiquetas
 Activo
2026-09-29 - 15:34
 Activo
2026-09-29 - 15:08
 Activo
2026-09-29 - 13:32
 Activo
2026-09-29 - 09:01
 Activo
2026-09-28 - 14:44
 Activo
2026-09-28 - 14:41
 Activo
2026-09-28 - 14:38
 Activo
2026-09-28 - 14:01
 Activo
2026-09-28 - 12:50
 Activo
2026-09-27 - 13:22
 Activo
2026-09-25 - 18:19
 Activo
2026-09-25 - 09:11
 Activo
2026-09-24 - 17:16
 Activo
2026-09-24 - 13:29